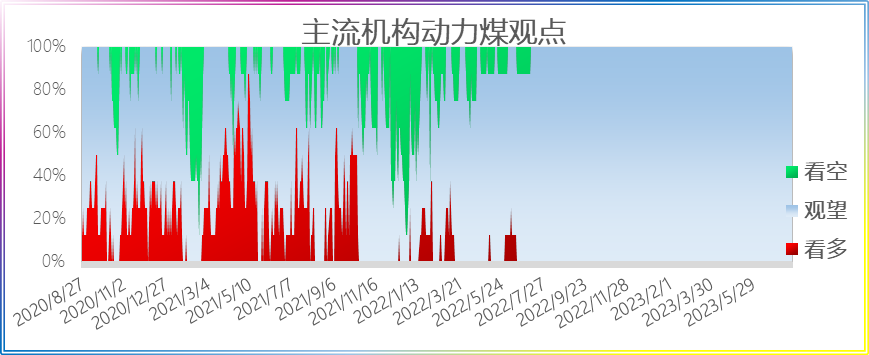
今日8家机构观点,均保持观望或区间震荡对待。
今日动力煤合约无成交,机构多方持仓0手;空方持仓0手。
|
方向 |
期货公司 |
核心观点 |
|
观望 |
银河期货 |
11月17日,港口市场14日,贸易商出货意愿有所提升,报价积极,市场整体持稳运行,5500大卡市场报价950-980元/吨,5000大卡市场报价840-860元/吨,4500大卡有报价740-750元/吨。内蒙地区煤5500大卡价格700-750元/吨,5000大卡价格570-620元/吨,4500大卡价格460-510元/吨。榆林地区非电企业用煤6000大卡市场价格830-880元/吨,5800大卡市场价格810-860元/吨;山西非电企业用煤5500大卡价格770-820元/吨,5000大卡价格670-720元/吨,4500大卡价格560-610元/吨。 港口地区下水煤价格弱势下跌为主,坑口地区煤价弱稳为主。坑口煤炭产量稳定,供应平稳,下游煤化工需求开始陆续释放,坑口价跌至当前位置,下游接受提升,支撑坑口价坚挺上涨为主。港口市场情绪有所降温,拉运需求一般,大秦线运量恢复正常,但当前坑口发运重新倒挂,呼局批车数再次降至低位,港口调入高位,但调出量较低,港口库存大幅增加至2740万吨附近,货源紧张局面略有暂缓,但结构性矛盾仍存,随着拉运需求减弱,港口煤价开始止涨平稳,预计短期内煤价弱势回调为主。 |
|
广发期货 |
现货:截至11月17日榆林5800大卡指数841元,周环比上涨24元;鄂尔多斯5500大卡指数755元,周环比上涨22元;大同5500大卡指数815元,周环比上涨16元。CCI进口4700指数报91美元,周环比持平,CCI进口3800指数报68美元,周环比下跌0.2美元。坑口煤价整体较稳定,个别矿价格小幅调整,港口情绪偏弱,这两日价格再度回落,但是考虑到成本支撑影响,尚未有进一步跌价迹象。 供给:截至11月16日,“三西”地区煤矿产量1209万吨,周环比减少2万吨,其中山西地区产量299万吨,周环比持平,陕西地区产量361万吨,周环比减少16万吨,内蒙产量548万吨,周环比增加13万吨。产地个别煤矿完成生产任务或搬工作面停产,大部分煤矿生产正常,供应整体较平稳。进口煤方面,近期国内终端招标较多,投标价格有小幅上调。 需求及库存:截至11月15日,内陆17省+沿海8省日耗557万吨,周环比增加24万吨,库存12897.9万吨,周环比增加22.5万吨,平均可用天数22.15天,周环比下降0.7天。旺季来临,但终端采购需求仍显疲软,下游电力企业日耗提升缓慢,库存量相对充足,短期采购积极性难有提振。 观点:产地供给平稳,进口意愿小幅增加,旺季来临,电厂日耗逐步攀升,但终端采购需求仍显疲软,下游电力企业日耗提升缓慢,库存量相对充足,短期采购积极性难有提振。港口库存开始逐步下降,预计后市仍有回落预期。坑口煤价相对坚挺,港口情绪不佳但是考虑到成本支撑影响,暂未有进一步下跌迹象,预计旺季结束前煤价仍会有一定支撑。后市需继续观察宏观和天气变化。 |
|
|
一德期货 |
主产地情况仍然较为平稳,调价煤矿涨跌互现,相对来说调降幅度要略大于调涨,不过整体来看暂无明显趋势性变化。发运上看,今日大秦线例行检修,运量回落至105万吨,呼铁局批车仍维持17个大列的偏低水平。北港今日调入受大秦线检修影响回落至104.9万吨,调出也受到港口封航影响回落至97.8万吨,库存增加7.1万吨,库存达到2740.8万吨,处于绝对高位,明显高于往年同期水平。港口面临着较大的疏港压力。锚地船回升至94艘,属于中性偏好水平,预到船69艘,属于中性偏好水平,整体锚地船较前期有好转,除了定船有好转之外,港口频繁封航也使船舶有所堆压。今日船运费继续回升,虽然幅度不大,但仍说明定船需求有所好转。港口市场在临近周末时观望情绪再起,报价和成交都十分稀少,但在高库存的压力下,仍有一低价出来。5500大卡主流报价920-940元/吨,5000大卡主流报价810-830元/吨。个别5000卡的单一低硫煤在810-820元/吨有成交。新一期沿海日耗上升暂显乏力,略有回落,整体还处于偏低的水平。沿海终端库存也继续回落。 |
|
|
国泰君安 |
空头:1、2024 年电煤中长期合同陆续签订中,重点产煤省份一方面仍将确保增产保供的完成,另一方面也将继续加强监管,确保合同履约兑现。2、山西煤矿事故扰动并未对动力煤产生较大影响,随着港口远超往年季节性的累库压力,报价有所松动。 多头:1、主产区坑口煤价呈现稳中上涨趋势,受神华外购价提涨的影响,市场采购情绪有所好转,部分煤矿存在库存偏紧的扰动。2、受气温下降降雪天气的影响,终端用煤供热需求边际好转,给予市场煤一定价格支撑。 综合来看,短期煤价受港口交投氛围转弱的影响出现小幅回调,坑口报价同样在供应暂无进一步发酵的背景下价格松动,但考虑到冬储以及非电环节的刚需采购,价格出现大幅下跌的空间较为有限,整体以震荡偏弱对待。供应环节当前矛盾并不突出,随着煤矿陆续恢复生产,供应预期逐步向宽松过渡。反观下游需求,由于电厂库存水平处于中高位,对市场煤采购积极性一般,主要驱动则来自非电环节,而非电下游基本维持刚需补库,对价格起到的驱动有限,短期价格仍以震荡偏弱对待。 |
|
|
华泰期货 |
产地方面,榆林地区个别煤矿完成生产任务,部分煤矿停产,供应整体较稳,煤矿价格稳中偏弱。鄂尔多斯区域采购需求减弱,市场观望情绪较浓,个别煤价小幅调整。港口方面,港口库存持续增加,市场看空情绪渐浓,港口煤价开始下跌。进口方面,本周进口煤价小幅上调,外盘报价高位坚挺,但成交一般。短期本周库存继续累库,下游终端维持刚需采购,高库存对价格压制明显,关注非电煤的补库和冬季电煤的消费情况。中长期看,煤矿整体供应偏宽松,价格或将偏弱运行。因期货流动性严重不足,我们建议观望。 |
|
|
宝城期货 |
日内观点:震荡 中期观点:震荡 参考策略:观望 核心逻辑:本周,动力煤价格窄幅震荡,期货暂无成交。供应方面,本周吕梁市离石区一煤企联建楼发生火灾,造成二十人以上遇难,引发社会关注,不过该事故定性为火灾,离石区除涉事煤矿外,其余煤矿自查结束后即可复产,对动力煤供应几乎没有影响,目前三大主产区多数煤矿正常生产,保证长协发运。进口端,根据钢联统计,11月6日~12日当期,我国海运煤炭到港量为790.9万吨,环比增91.5万吨,整体来看采暖季保供期间动力煤供应维持高位运行。需求方面,中央气象台继续发布暴雪橙色预警,东北地区持续降雪,国内25省电厂煤炭日耗季节性走强。不过非电行业方面,水泥企业面临较为严格的错峰生产要求,焦化厂、钢厂仍处于降产阶段,开工水平继续走低,周内PVC、甲醇等部分化工品开工率小幅下降,动力煤非电需求支撑减弱。库存方面,截至11月17日,环渤海9港煤炭总库存2891.5万吨,周环比增25.6万吨,同比去年增963.6万吨,中间环节库存仍在攀升,不过累库速度有所放缓。综上,动力煤供需两旺,中下游库存维持高位,煤价仍易表现出旺季不旺的特征,预计下周动力煤延续窄幅震荡运行。 |
|
|
先锋期货 |
近期本周沿海动力煤价格整体再度有所回落,主要有以下几点,一是沿海电厂日耗暂时没有像前一周那样快速上升,而是进入调整,没能持续提振市场情绪;二是进口煤价格优势明显,而且进口煤到港量持续处于高位;三是整个中间环节库存较高,尤其是环渤海港口。本周环渤海煤价回调后,一方面,因坑口煤价回调幅度较小,环渤海港口煤价与集港成本倒挂幅度扩大;另一方面,因进口煤价格没有继续下跌,进口煤价格优势有所缩小,这均有助于对沿海煤价形成一定支撑,尤其是环渤海煤价与内贸煤集港成本倒挂扩大,对环渤海煤价支撑增强。尽管环渤海煤价支撑有所增强,但是,当前进口煤仍然具备一定价格优势,这有助于后期进口煤到港量继续保持高位;沿海区域动力煤库存整体仍处于历史同期最高水平,煤价向上也面临一定压力,短期煤价或趋稳运行。 |
|
|
中信期货 |
(1)行情回顾:1)国内:气温有所回升,需求释放缓慢,港口库存压制价格,港口煤价走弱,产地价格受煤矿事故影响相对抗跌。11月17日,曹妃甸港动力煤(Q5500)平仓价940.0元/吨(-15.0)。2)海外:国际煤煤炭价格偏弱,价格下跌。 (2)供给:各省煤炭保供会议密集召开,保供重要性提升,本周煤矿事故频发,受影响的主要是焦煤,对动力煤影响较小。大秦线发运高位运行,11月16日当周,大秦线日均发运量128.27万吨(+3.37),环渤海港口调入量周均187.7万吨(+5.2)。 (3)需求:气温有所回升,日耗回升放缓,迎峰度冬需求逐步释放。非电需求释放较少,按需采购为主。截至11月16日,25省日耗539.4万吨,环比上周+1.2%,同比+0.3%。11月17日当周,化工行业耗煤607.50万吨(+4.21)。 (4)库存:港口和电厂库存持续高位运行。截至11月17日,环渤海港口库存为2880万吨,同比+47.3%,较上周-0.5%。截至11月16日,全部二十五省库存为12913.6万吨,同比+12.6%,较上周+0.3%。 (5)未来展望:1)国内:安监严格与煤炭保供并重,供应弹性较低,产量缓慢恢复。需求方面,电厂日耗回升,旺季需求逐步释放。高库存下市场相对谨慎,短期煤价承压震荡运行,等待旺季需求进一步释放。2)海外:能源价格回落,印尼煤炭供应问题缓解,煤炭价格承压。 操作建议:观望为主 风险因素:煤矿安检加严,极端天气(上行风险);需求不及预期,煤炭保供增强(下行风险) |
服务时间:9:00-18:00




 辽公网安备 21021102000204号


