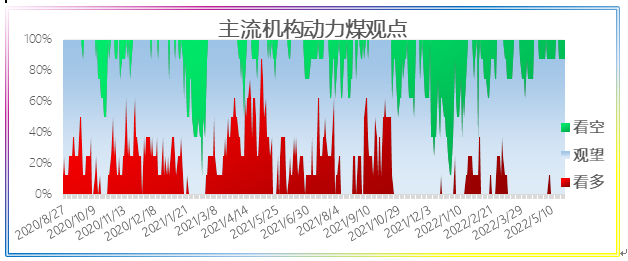
今日8家机构观点,1家建议逢高沽空,其余7家均以观望为主。
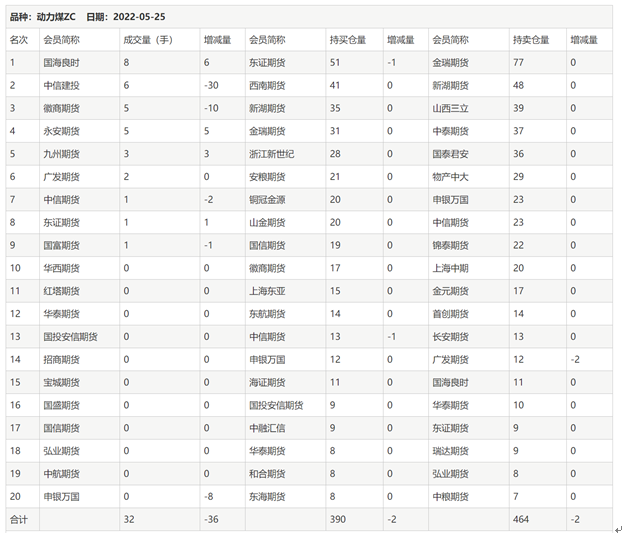
今日动力煤合约机构多方减仓2手,持仓390手;空方减仓2手,持仓464手;今日成交量32手。
|
方向 |
期货公司 |
核心观点 |
|
看空 |
方正中期 |
秦皇岛港库存水平环比有所上升,锚地船舶数量环比有所减少。产地方面,受限价政策影响,榆林地区煤炭市场氛围较前期略有转弱,整体销售情况较为稳定,个别矿存煤小幅增加;随着港口消极情绪向产地传导,鄂尔多斯地区在产煤矿销售情况一般,煤炭公路日销量维持在150万吨左右。港口方面,沿海终端日耗回升不明显,电厂不急于采购,整体需求一般,以长协兑现为主,市场情绪偏弱,表现平淡,部分贸易商看好下月需求继续挺价,但高价也难以出货,市场整体观望较多。进口煤方面,虽然人民币兑美元汇率小幅升值,进口印尼煤到岸价小幅下调,但相比国内煤价格仍没有优势,再加上近期南方部分地区新能源发电出力较好,终端不急于采购,对进口煤的需求较为清淡。 从盘面上看,资金呈小幅流出态势。目前价格指数停发,现货价格暂时企稳,供给端维持正常产出。需求方面,坑口拉运热情较高但依然以长协拉运为主,港口方面下游采购热情较差。库存方面,大秦线检修已经结束,预计港口库存将有所增长。进口煤方面印尼煤价格依然优势较弱,贸易商以及终端用户多以观望为主。整体来说动力煤基本面较前期略有好转,尤其是上游方面,但政策面压制始终存在,建议维持逢高沽空的操作思路,09合约下方支撑位700,上方压力位1000。 |
|
观望 |
宝城期货 |
日内观点∶震荡 中期观点∶震荡 策略参考∶观望 核心逻辑∶即广东省鼓励电厂提高存煤水平、贵州省对市场煤采购给予现金奖励后,山西省开展电厂存煤检查工作,需求旺季前补库采购需求或启动;与此同时,李克强总理在国务院常务会议上再次出台一系列措施促经济发展,随着各地复产复工进度加快,市场乐观预期再度古据上风。不过,日前供需并不紧张。供应端,保供工作常态化,国务院常务会议上李克强总理再次强调保能源安全,落实地方煤炭产量责任,调整煤矿核增产能政策,再开工一批能源项目,国内供应预计将维持在高位;需求端,电厂煤炭日耗再度下降,同比降幅甚至扩大,整体需求压力并不大,叠加近期电厂存煤水平提升,补库带来的提振可能有限,特别是发电企业中长期合同覆盖比率大幅提升,中长期合同积极兑现下,对高价市场煤采购谨慎,即便采购也在限价内采购为主,而非电需求在钢铁建材即将进入生产淡季下,采购备货放缓,整体需求低迷。政策方面而言,发改委新闻发布会上强调,将以煤炭为"锚"做好能源保供稳价工作,并强调强化监管,一旦价格超限,将约谈、通报等。供需短期稳定,政策稳价态度明确,价格大概率承压运行。 |
|
华泰期货 |
产地方面,当前主产地煤炭市场略有转弱,鄂尔多斯地区在产煤矿销售一般,个别矿存煤小幅增加。港口方面,大秦线检修结束,运量达到130万吨以上,港口调入量增多,库存小幅增加,下游电力企业仅按需采购,整体需求一般。进口煤方面,当前印尼煤到岸价小幅下调,但是相比国内煤炭价格仍没优势,终端采购积极性不高。运价方面,波罗的海干散货指数(BDI)收于3369,涨幅为0.75%;海运煤炭运价指数(OCFI)报于780.35,下跌11.86点。 需求与逻辑:临近5月底,日耗依然处于低位,电厂采购需求仍未释放,对于即将到来的气温回升,电厂确实需要一定的采购来应对,但政策的限价导致了电厂采购的谨慎度。坑口采购情绪放缓,港口价格走弱,叠加库存累积,进一步压制了煤价上涨空间,期货合约流动性严重不足,因此建议观望。 |
|
|
国泰君安 |
近期盘面价格受限于成交量低迷,维持区间震荡格局,但现货市场随着市场煤资源紧缺以及对后市需求的预期回升,整体偏强运行。从供应端来看,由于保供政策的持续发力,市场煤对下游企业的外销量较少,导致市场煤供应偏紧的问题仍得不到有效解决,叠加海内外煤价持续倒挂的影响,进口量难有明显增量,整体市场供应较为紧张,但当前随着大秦线检修结束运量的恢复,市场供应形势或有所改善。从需求端来看,当前下游日耗上涨的拐点还未出现,终端用户的存煤库存远高于往年水平,且环比仍在上升,导致市场需求并不旺盛。短期来看,随着迎峰度夏用煤旺季的到来,火电需求将出现好转迹象,进而支撑煤价在合理范围内偏强运行,但价格上限仍受政策制约,建议以区间震荡对待。 |
|
|
一德期货 |
主产地产销情况良好,基本即产即销,整体价格变化不大,少部分化工煤有涨价的现象,临近月末,煤矿煤管票短缺的影响逐步显现,部分煤矿产量有所缩减,或者开始检修。大秦线检修结束后运量仍不稳定,仅有123万吨。导致北港调入有所下滑,不过调出始终不佳,因此港口仍然继续累库11万吨。由于调出偏低导致锚地船继续小幅增加,增至102艘的偏高水平。船运费继续保持回落。港口今日变化不大,观望较多,整体继续处于博弈阶段。报价稳定,与昨日水平基本一致,5500大卡报价1250-1280元/吨,5000大卡报价1100-1130元。终端上看,近期日耗趋于稳定,内陆水平跟去年基本一致,沿海相差较大。整体还是属于淡季水平,库存继续保持稳中上涨。盘面上看,由于缺乏资金交易,少量成交打出较大波幅,实际并不具备参考意义,无参与必要。 |
|
|
南华期货 |
24日,5500大卡报价1250-1300元/吨,5000大卡报价1100-1150元/吨,4500大卡报价980-1000元/吨。大秦线检修结束,运量将重回130万吨/天左右,港口库存将会小幅累库,后期对港口价格有一定压力。另外山西省发改委对部分媒体企业开展专项调查和政策提醒,打击哄抬价格行为。整体来看,动力煤基本面尚可,但是在政策调控下将偏弱运行。 |
|
|
国信期货 |
周二夜盘动力煤主力合约延续震荡。短期来看,动力煤现货供应持续增加,需求增速较低,库存充足,供需呈现宽松态势,且随着大秦线检修结束,库存端可能会累积。但是随着复工复产进行,积压的需求面临释放,且季节性旺季也逐渐临近,未来预期较为乐观,保供稳价压力逐渐增大。发改委发文,发改委价格司、价格成本调查中心组织山西、陕西、内蒙古三省区发改委、相关煤炭企业、行业协会召开视频会,对开展2021年度煤炭生产成本调查进行部署。为旺季到来稳定价格备战,操作上,建议观望。 |
|
|
广发期货 |
主产区市场整体维稳运行,榆林地区由于政府约谈以及价格偏高客户接受程度下降,部分煤矿价格下调;鄂尔多斯地区市场稳定运行。 截至5月18日监测“三西”地区100家煤矿产能利用率较上期增加0.69个百分点,其中山西地区产能利用率较上期减少0.35个百分点;陕西地区产能利用率较上期增加2.27个百分点,内蒙古地区开工率较上期增加0.51个百分点。总库存较上期减少1.17个百分点。发煤利润较上期增加5.92个百分点。主产区多数煤矿产销良好,鄂尔多斯少数煤矿煤管票紧缺减产停产,供应小幅收紧。 截至5月18日,全国73港库存4850.7万吨,周环比上涨157.5万吨,其中环渤海港口库存上涨15万吨至1944万吨,江内港口库存上涨69.3万吨至875.3万吨。近期港口价格持续上涨,市场参与者对于后市预期不差,发运积极,但下游电厂日耗同比仍维持负增长,采购节奏不强,对于高价接受度有限。 大秦检修完毕,港口资源将进一步回升,下游负荷一般,积极兑现长协,市场需求不多。短期政策调控压力下,煤价或有一定回调可能。 |
服务时间:9:00-18:00






 辽公网安备 21021102000204号


